Saiba o que a lei diz sobre cobranças adiantadas no consignado e veja como pegar seu dinheiro emprestado sem cair em pegadinhas O empréstimo consignado para aposentados e pensionistas do INSS tem regras bem claras para defender o seu bolso. A lei brasileira proíbe qualquer cobrança de taxa ou pedido de dinheiro adiantado para liberar […]
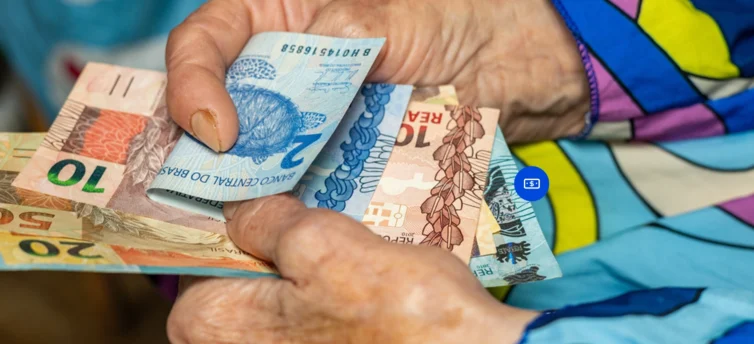
Saiba o que a lei diz sobre cobranças adiantadas no consignado e veja como pegar seu dinheiro emprestado sem cair em pegadinhas
O empréstimo consignado para aposentados e pensionistas do INSS tem regras bem claras para defender o seu bolso. A lei brasileira proíbe qualquer cobrança de taxa ou pedido de dinheiro adiantado para liberar o valor na sua conta.
Entender como tudo isso funciona evita dor de cabeça e protege o seu bolso. Se você quer organizar as contas com tranquilidade, fazer uma simulação de empréstimo consignado INSS ajuda a conferir propostas seguras e transparentes antes de tomar qualquer decisão.
Resposta rápida: o banco pode cobrar taxa adiantada?
Não. Nenhum banco ou correspondente pode pedir dinheiro antes de liberar o consignado. Pedir depósito para fiador, taxa de cadastro ou liberação do dinheiro é golpe e crime. As regras do Banco Central proíbem isso totalmente.
Em um empréstimo de verdade, todas as despesas do contrato e os impostos já vêm somados no valor total da dívida. Você não precisa fazer nenhum PIX nem depósito por fora: tudo é descontado direto nas parcelas mensais do seu benefício.
Como o Banco Central protege o seu benefício?
As regras do Banco Central e do INSS servem para cuidar do salário. Há um limite máximo para os juros cobrados e uma fiscalização severa sobre as financeiras, justamente para impedir cobranças por fora ou pagamentos adiantados.
Se alguém pedir qualquer valor adiantado por ligação, WhatsApp ou e-mail, desligue ou pare de responder na hora. Quando isso acontecer, avise o Procon e faça um boletim de ocorrência na Polícia Civil para denunciar os golpistas.
Qual limite da sua aposentadoria pode ser usado?
Existe uma regra que define o tanto da aposentadoria que pode ficar comprometido com as prestações. A lei garante que a maior parte do benefício continue livre para cobrir os seus gastos do mês, autorizando apenas um pedaço pequeno para os empréstimos e cartões.
Esse limite, de atualmente 45%, serve para proteger o seu orçamento diário. Como o valor da parcela é descontado direto da sua folha de pagamento, o risco de atraso é muito baixo. É por isso que os bancos conseguem oferecer juros bem mais baixos do que nas outras modalidades de crédito.
Passo a passo para pedir seu crédito com tranquilidade
Antes de aceitar qualquer proposta, pesquise com calma e confira os valores no aplicativo Meu INSS. Comparar as taxas cobradas por diferentes bancos ajuda a encontrar a melhor oferta, sem precisar aceitar a primeira ligação que receber.
Olhe sempre o valor total que você vai pagar até o fim das parcelas, somando juros e taxas. E lembre-se: nunca passe suas senhas do banco para ninguém e jamais faça depósitos na conta de estranhos.
Vantagens do crédito e cuidados com as parcelas
O consignado traz mais tempo para pagar e é mais fácil de conseguir, pois a garantia vem direto do seu benefício. Muitas pessoas usam essa opção para trocar dívidas caras, como o cheque especial, por pagamentos mais em conta e organizados.
Mesmo assim, vale colocar tudo na ponta do lápis antes de assinar. Planeje o seu orçamento para ter certeza de que o desconto da parcela não vai fazer falta no mercado, nos remédios ou nas contas básicas da casa.
Fique atento aos golpes e garanta os seus direitos
Ofertas fáceis que prometem dinheiro rápido e exigem pagamentos de supostas taxas ou impostos antes da liberação têm altas chances de serem tentativas de fraude. Pessoas mal-intencionadas costumam usar nomes de bancos famosos e apressar a conversa para convencer você a fazer um PIX urgente.
Para se proteger desses golpes, ficar informado sobre as regras do consignado é o melhor caminho para proteger seu dinheiro. Conhecendo o que pode e o que não pode ser cobrado, você evita prejuízos e garante a tranquilidade financeira da sua família.